
Comment le boom de l’IA bouleverse les marchés financiers
L’essor fulgurant de l’intelligence artificielle ne se limite plus aux marchés boursiers. Il redessine également le paysage de la dette obligataire mondiale où les géants de la technologie occupent une place grandissante. Une analyse met notamment en évidence une situation surprenante: les hyperscalers représentent une proportion particulièrement élevée des émissions obligataires libellées en francs suisses.
Ces entreprises, parmi lesquelles figurent Microsoft, Alphabet, Amazon et Meta, consacrent des budgets colossaux au développement de leurs infrastructures numériques. Pour soutenir cette expansion, elles mobilisent différentes solutions de financement, notamment l’émission d’obligations sur les marchés internationaux.
Quelle est la part des hyperscalers sur les différents marchés obligataires ?
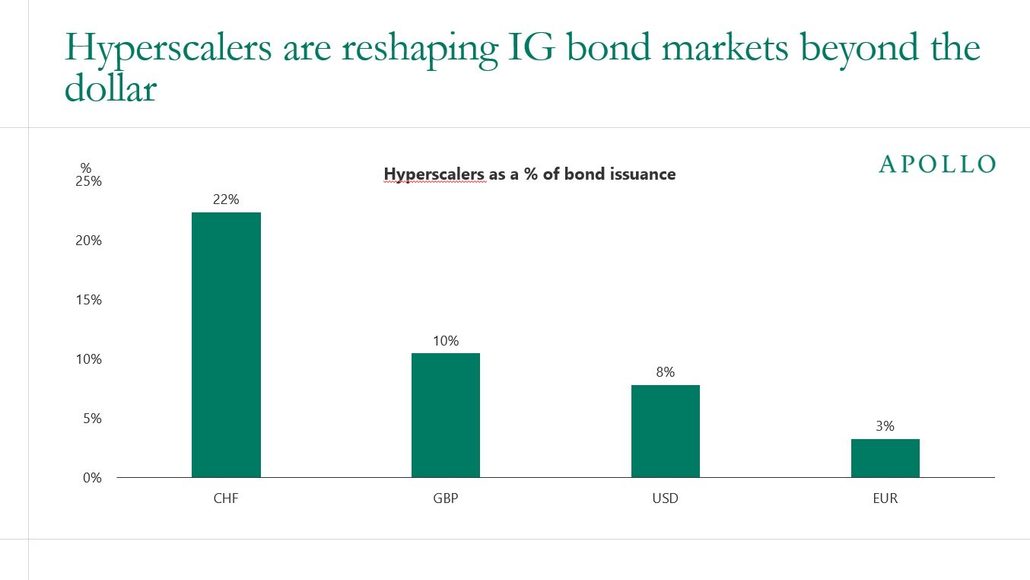
Le graphique ci-dessus étudié compare le poids des hyperscalers dans les émissions d’obligations en fonction de la devise utilisée. Il ne mesure donc pas la répartition géographique de leur dette mais leur importance relative au sein de chaque marché obligataire.
Part des hyperscalers dans les émissions obligataires:
- Franc suisse: 22%
- Livre sterling: 10%
- Dollar américain: 8%
- Euro: 3%
La domination relative des hyperscalers sur le marché suisse ressort immédiatement, 22% des émissions en CHF. Concrètement, si 100 CHF d’obligations sont émis sur le marché considéré, 22 CHF correspondent à des titres de dette placés par ces grandes entreprises technologiques.
Cette statistique exige néanmoins une interprétation rigoureuse. Elle ne signifie absolument pas que 22% de l’endettement global des hyperscalers est libellé en francs suisses. Elle indique uniquement leur contribution aux nouvelles émissions sur ce marché. Autre limite importante, le graphique ne fournit ni la période d’observation ni la définition précise du périmètre retenu. Ces informations seraient indispensables pour approfondir les comparaisons entre devises.
Pourquoi les géants technologiques multiplient-ils les émissions de dette ?
L’accélération des investissements dans l’intelligence artificielle constitue le principal moteur de cette évolution. Pour rester compétitifs dans cette nouvelle révolution technologique, Microsoft, Alphabet, Amazon et Meta doivent développer des infrastructures toujours plus puissantes. Leurs dépenses concernent notamment:
- La création et l’agrandissement de centres de données à très grande échelle.
- L’acquisition de processeurs graphiques (GPU), de serveurs spécialisés et d’équipements destinés aux applications d’intelligence artificielle.
- Le renforcement des réseaux électriques et l’installation de systèmes de refroidissement capables de supporter des infrastructures énergivores.
- L’augmentation des capacités de stockage, de calcul et de traitement proposées par leurs plateformes cloud.
Ces programmes nécessitent des investissements considérables, même pour des groupes disposant d’une forte rentabilité et d’importantes réserves de trésorerie. Plutôt que de financer intégralement leurs dépenses avec leurs liquidités disponibles, ces entreprises peuvent choisir de recourir aux marchés obligataires. Cette stratégie leur permet de préserver une partie de leur trésorerie tout en répartissant leurs besoins de financement dans le temps. L’émission de dette dans plusieurs monnaies constitue également un moyen de diversifier leurs sources de capitaux et d’accéder à différentes catégories d’investisseurs internationaux.
Pourquoi le franc suisse affiche-t-il 22% contre 8% pour le dollar ?
L’écart entre les marchés suisse et américain peut sembler paradoxal. Pourtant, il s’explique en grande partie par une différence fondamentale : leur taille respective.
Le marché des obligations libellées en francs suisses possède une profondeur nettement inférieure à celle du marché obligataire américain. Par conséquent, quelques émissions importantes peuvent représenter une fraction significative du volume total placé sur le marché suisse.
Pour comprendre ce mécanisme, prenons deux exemples purement hypothétiques.
| Marché | Émissions totales | Émissions des hyperscalers | Part |
|---|---|---|---|
| Suisse | 100 milliards CHF | 22 milliards CHF | 22 % |
| États-Unis | 2 000 milliards USD | 160 milliards USD | 8 % |
Dans cette simulation, les géants technologiques émettent un montant nominal beaucoup plus élevé sur le marché américain. Pourtant, leur poids relatif reste nettement inférieur à celui observé en Suisse.
La différence provient du volume global d’émissions sur chaque marché, et non nécessairement d’une préférence des hyperscalers pour la dette en francs suisses.
Cette distinction est essentielle pour les investisseurs : une émission obligataire de grande taille peut influencer davantage la structure et les conditions d’un marché relativement étroit.
En conséquence, les opérations de financement des grandes entreprises technologiques sont susceptibles d’exercer une influence proportionnellement plus marquée sur le marché obligataire suisse.
Quels risques et opportunités pour les investisseurs obligataires ?
La progression des hyperscalers parmi les émetteurs de dette entraîne plusieurs transformations qui méritent une attention particulière.
Une concentration sectorielle plus importante
Lorsque quelques grands groupes technologiques représentent une fraction croissante des nouvelles obligations disponibles, les investisseurs peuvent se retrouver avec une exposition accrue à un même secteur d’activité.
Cette concentration peut apparaître même dans des portefeuilles composés d’obligations émises par plusieurs entreprises distinctes.
Les performances de ces titres risquent alors de dépendre davantage de facteurs communs, comme l’évolution des dépenses d’intelligence artificielle, les besoins énergétiques des data centers ou la rentabilité future des investissements technologiques.
Une possible augmentation des spreads de crédit
L’arrivée de volumes importants de nouvelles obligations peut également modifier l’équilibre entre l’offre et la demande.
Lorsque les hyperscalers sollicitent massivement les investisseurs, ceux-ci peuvent exiger une rémunération supplémentaire pour absorber les émissions, particulièrement si la demande ne progresse pas au même rythme.
Ce phénomène pourrait provoquer un élargissement des spreads de crédit, c’est-à-dire de l’écart de rendement entre les obligations d’entreprises et les références obligataires considérées comme moins risquées.
Pour certains investisseurs, cette évolution peut constituer une opportunité : acquérir des titres d’émetteurs bénéficiant d’une bonne qualité de crédit tout en profitant de rendements relativement plus attractifs.
Toutefois, une augmentation de l’offre n’entraîne pas automatiquement une hausse des spreads. Les conditions monétaires, la qualité des signatures, les échéances et l’appétit des investisseurs jouent également un rôle déterminant.
Une recomposition progressive du marché Investment Grade
Traditionnellement, l’univers obligataire Investment Grade (IG), qui rassemble les émetteurs présentant une qualité de crédit relativement élevée, comprend une forte représentation des institutions financières, des groupes industriels, des laboratoires pharmaceutiques et des entreprises de services publics.
La multiplication des investissements liés à l’IA pourrait progressivement modifier cet équilibre historique.
Les grands groupes technologiques, déjà incontournables sur les marchés actions, prennent désormais une importance croissante dans le financement obligataire des entreprises.
Cette transformation peut influencer la répartition sectorielle des indices IG, les stratégies de diversification et les critères utilisés par les gestionnaires de portefeuilles.
L’intelligence artificielle pourrait-elle transformer durablement le marché de la dette ?
L’enseignement central de l’analyse d’Apollo dépasse largement la seule question du financement des entreprises technologiques.
La révolution de l’intelligence artificielle ne concerne pas uniquement la valorisation des actions des géants du numérique. Elle influence aussi la manière dont les capitaux sont levés, distribués et investis sur les marchés obligataires internationaux.
Le cas suisse illustre particulièrement bien cette mutation. Avec une part de 22 % des émissions attribuées aux hyperscalers dans le périmètre étudié, leur présence relative est près de trois fois supérieure à celle observée sur le marché en dollars, où leur contribution atteint 8 %.
Il reste cependant indispensable de distinguer les flux de nouvelles émissions de l’encours total de dette en circulation. Une forte proportion des placements obligataires récents ne signifie pas nécessairement que ces entreprises détiennent une part équivalente de l’ensemble du marché existant.
Vers une hausse durable des rendements obligataires Investment Grade ?
La véritable interrogation concerne désormais les conséquences à long terme des dépenses massives consacrées à l’intelligence artificielle.
Si les hyperscalers poursuivent leurs investissements dans les infrastructures cloud, les centres de données et les capacités de calcul, leurs besoins de financement pourraient entretenir une offre abondante d’obligations Investment Grade pendant plusieurs années.
Dans un scénario où cette augmentation de l’offre dépasserait la capacité d’absorption des investisseurs, les spreads de crédit pourraient subir une pression haussière persistante.
Ce risque mérite une attention particulière sur le marché suisse, dont la taille relativement limitée peut amplifier l’effet des grandes opérations de financement.
Pour les investisseurs en obligations CHF, le développement de l’intelligence artificielle devient ainsi un facteur à surveiller, non seulement pour identifier de nouvelles opportunités de rendement, mais aussi pour maîtriser les risques de concentration et anticiper l’évolution des primes de crédit.
En définitive, le boom de l’IA pourrait transformer aussi profondément les marchés obligataires que les marchés actions.La question est désormais de savoir si les besoins de financement des hyperscalers provoqueront un changement structurel des conditions de crédit ou simplement une phase temporaire d’émissions particulièrement soutenues.