
Des rendements obligataires élevés ne constituent pas nécessairement un avertissement pour les marchés. Ils représentent avant tout le prix auquel le capital se négocie.
Le marché obligataire inquiète pourtant les investisseurs. Beaucoup se demandent si les obligations ou les actions ne se dirigent pas vers une correction majeure, comme si les deux marchés ne pouvaient coexister à des niveaux élevés. Or, cette coexistence reste parfaitement possible.
Le capital est simplement devenu plus cher
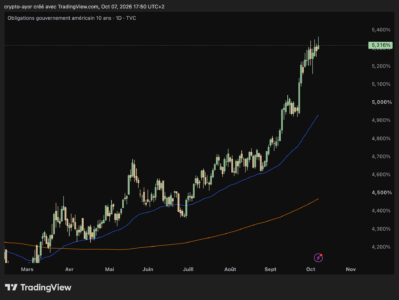
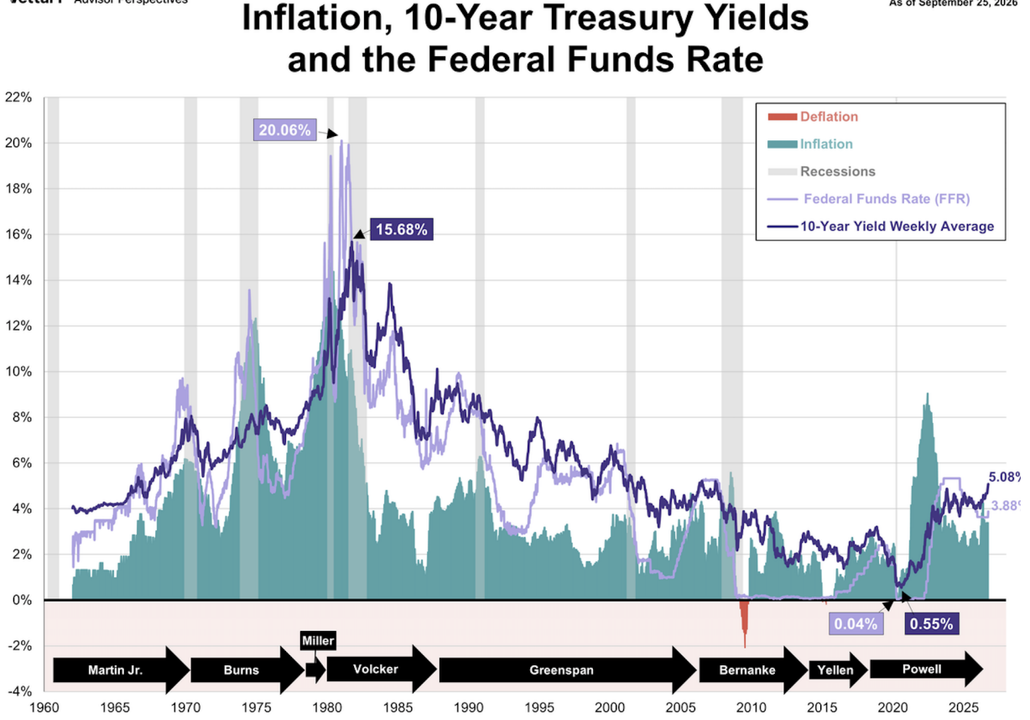
Le rendement des bons du Trésor américain à 10 ans avoisine 5,3%, soit environ 1,2 point de pourcentage de plus qu’un an auparavant. Le 5 octobre, il a clôturé autour de 5,31%, après avoir brièvement franchi les 5,3%, un sommet inédit depuis plus de vingt ans.
Cette hausse implique un durcissement des conditions financières, un taux d’actualisation supérieur et davantage de pression sur les actifs sensibles à la duration. Mais considérer uniquement le rendement obligataire comme un choc extérieur serait réducteur.
Il correspond surtout au prix désormais exigé pour fournir du capital à long terme. Une économie plus robuste, une inflation persistante, les anticipations de taux courts, les emprunts publics et une prime de terme plus élevée participent tous à cette évolution.
La véritable question est donc de savoir si l’économie et les marchés peuvent fonctionner avec un capital aussi cher.
Les actions résistent à des taux supérieurs à 5%
Les dernières séances montrent que cela reste possible. Le 5 octobre, le Nasdaq a gagné 1,1% pour atteindre un record de 27 477,31 points alors que le Treasury à 10 ans évoluait autour de 5,31%. Nvidia s’est parallèlement rapprochée d’une capitalisation de 6 000 milliards de dollars grâce aux attentes entourant l’intelligence artificielle.
Le lendemain, le S&P 500 a progressé de 0,6% à 7 818,93 points, sa première clôture au-dessus de 7 800, tandis que le Nasdaq avançait encore de 0,4% à 27 599,79 points. Les rendements obligataires ont légèrement reculé durant cette séance, ce qui invite à ne pas surinterpréter ces mouvements.
Le constat reste néanmoins important, les actions parviennent à absorber un taux sans risque à long terme supérieur à 5%.
Obligations et actions ne produisent pas le même rendement
Une obligation du Trésor procure des flux nominaux largement prédéterminés. Une action donne accès aux bénéfices futurs d’une entreprise, lesquels peuvent considérablement augmenter.
Comparer directement le rendement de 5,3% du Treasury au rendement bénéficiaire des actions ne suffit donc pas. L’actionnaire détient une participation dans une entreprise dont le chiffre d’affaires, les marges, les bénéfices et le flux de trésorerie disponible peuvent progresser.
La véritable question consiste à déterminer si cette croissance sera suffisamment rapide et durable pour compenser un taux d’actualisation plus élevé.
Pour l’instant, Wall Street parie que oui.
Les bénéfices deviennent déterminants
Les estimations actuelles anticipent une croissance des bénéfices du S&P500 proche de 32% en 2026, puis d’environ 15% en 2027. Reuters a également rapporté des prévisions proches de 35% pour 2026 et 15% pour 2027.
Dans le même temps, le PER prévisionnel du S&P500 est passé d’environ 22 fois les bénéfices au début de 2026 à près de 19,2 fois, malgré la progression de l’indice.
Le rendement bénéficiaire prévisionnel ressort ainsi autour de 5,2%. Comparé mécaniquement au rendement de 5,3% du Treasury, cela laisse une prime de risque actions proche de zéro, voire légèrement négative.
Mais l’investisseur n’achète pas uniquement les bénéfices actuels. Il achète leur croissance future. Si les profits augmentent rapidement sans nouvelle expansion des multiples, le rendement bénéficiaire obtenu sur le prix d’achat initial peut progresser fortement.
Le retour d’un véritable taux sans risque
La situation est radicalement différente de 2020 et 2021. Le rendement réel des TIPS à 10 ans atteignait environ 2,95% le 5 octobre, son plus haut niveau depuis 2008. Un investisseur peut donc obtenir presque 3% de rendement annuel corrigé de l’inflation avec un titre d’État américain, avant fiscalité et autres facteurs.
À l’époque des taux zéro, les rendements réels négatifs poussaient les investisseurs vers des actifs toujours plus risqués. Désormais, un projet ou une entreprise doit produire un rendement sensiblement supérieur à ce taux sans risque pour justifier le risque supplémentaire. Cette discipline est particulièrement importante avec le boom de l’IA.
L’IA doit désormais justifier son coût du capital
Malgré des taux élevés, les entreprises américaines continuent de lever énormément de capitaux. Les données de la SEC montrent environ 519 milliards de dollars de recettes issues des émissions obligataires au premier trimestre 2026, puis 357 milliards au deuxième. Alphabet, Amazon et Microsoft avaient à elles seules émis environ 220 milliards de dollars de dette en 2026 au début d’octobre, selon Reuters, soit plus du double du niveau comparable un an auparavant.
Cela ne prouve pas que chaque investissement dans l’IA sera rentable. Emprunter à 5%, 7% ou 9% n’assure aucunement qu’un projet créera de la valeur. SoftBank l’illustre parfaitement. Le groupe a levé 11,1 milliards de dollars en obligations à haut rendement, avec des taux compris entre 7,125% et 9,75%, notamment pour financer sa stratégie dans l’IA.
La demande de capitaux reste donc massive, mais le marché facture désormais réellement le risque.
Un Treasury à 5% devient la référence à battre
Le véritable indicateur est finalement le «hurdle rate», c’est-à-dire le rendement minimal qu’un investissement doit offrir pour être intéressant.
Lorsque le taux sans risque réel approche 3%, le capital possède à nouveau un coût d’opportunité significatif. Les entreprises fragiles ne peuvent plus dépendre éternellement d’argent presque gratuit. Celles capables de générer des rendements élevés sur leur capital peuvent, en revanche, continuer à prospérer.
Le marché parie aujourd’hui principalement sur la croissance des bénéfices pour franchir cette barre. Cela ne rend pas les actions sans risque et ne garantit ni le succès du cycle d’investissement dans l’IA ni une baisse future des rendements obligataires. Mais un Treasury à 5 % ne signifie pas automatiquement qu’il faut abandonner les actifs risqués.
Le prochain marché haussier devra être soutenu par les résultats
Le capital a simplement retrouvé un prix. Et cette évolution oblige les entreprises à démontrer qu’elles peuvent générer davantage de valeur que l’alternative sans risque. La prochaine phase du marché haussier ne pourra donc pas dépendre uniquement d’une baisse des taux ou d’une expansion des multiples. Elle devra être soutenue par des bénéfices, des flux de trésorerie et des rendements réels sur le capital investi.
Si ces éléments continuent de progresser suffisamment vite, des rendements obligataires élevés ne seront pas nécessairement un obstacle pour les actions. Ils constitueront plutôt la nouvelle référence que les entreprises devront surpasser.